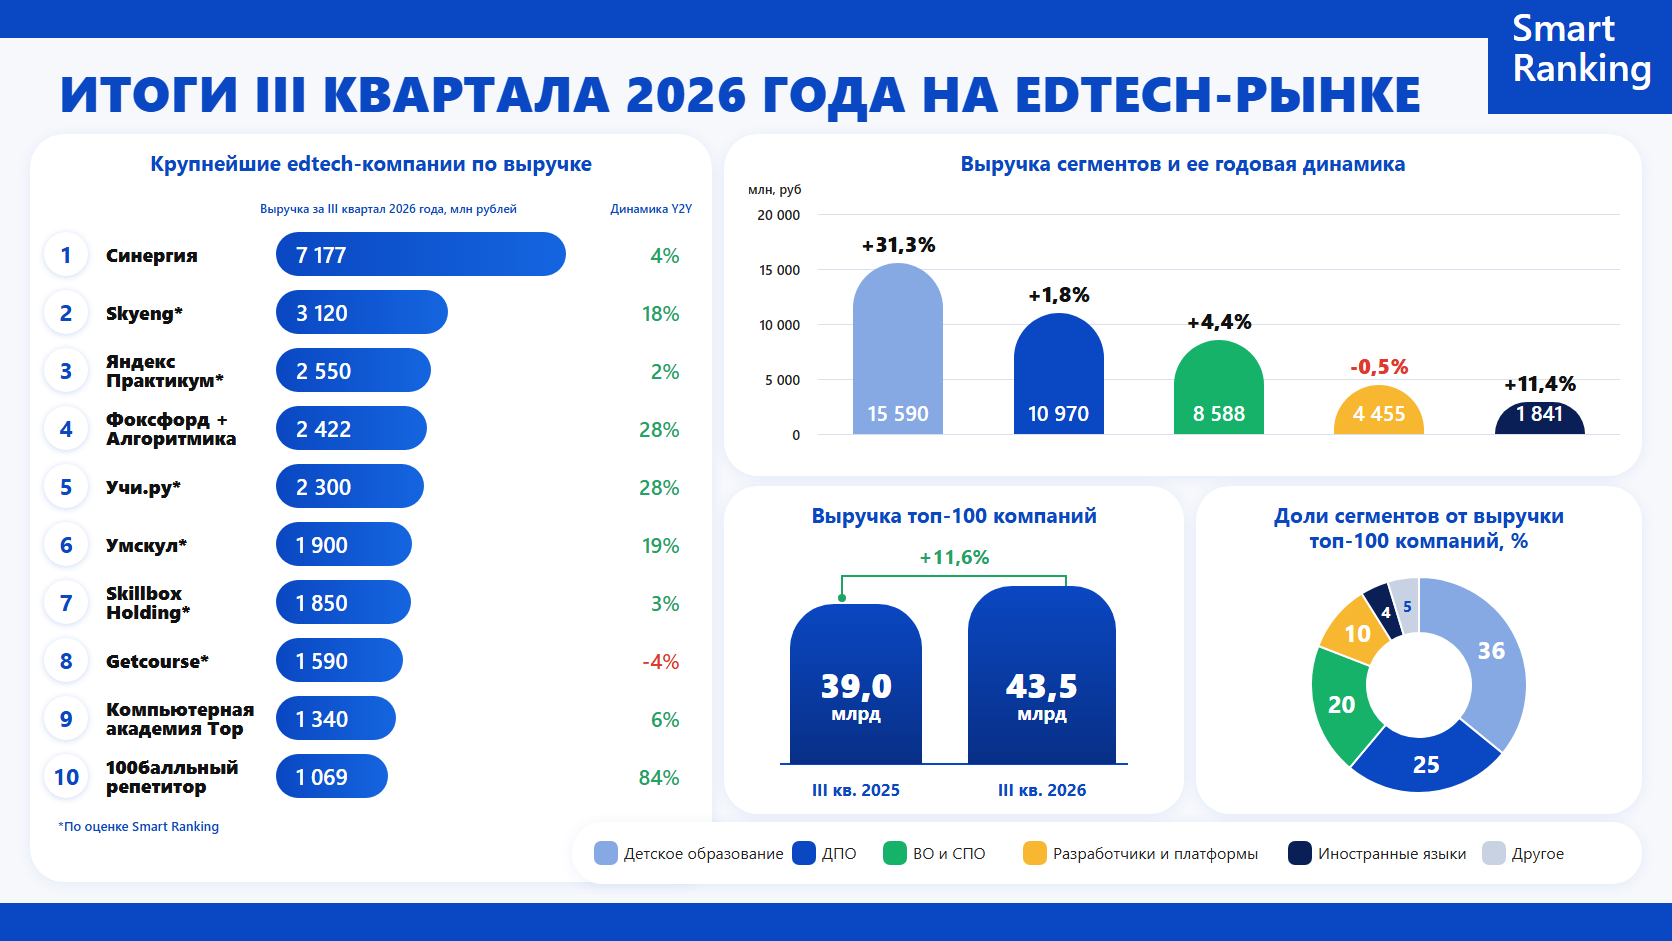
Выручка топ-100 компаний российского онлайн-образования в III квартале 2026 года составила 43,5 млрд рублей, увеличившись на 11,6% год к году. За 9 месяцев выручка выросла на 12,1%, до 119 млрд рублей. Главным драйвером роста остается детское образование.
Среди направлений детского образования быстрее всего рос хоумскулинг. Он вырос на 37,3%, до 3 млрд рублей, и впервые опередил прежнего лидера — подготовку к экзаменам (+35,2%, до 7,1 млрд рублей). Участники рынка связывают рост интереса к домашнему обучению с запросом семей на гибкие образовательные траектории и подготовку к экзаменам. По их наблюдениям, дополнительным фактором становятся сложности поступления в профильные 10-е классы.
При этом участники взрослого образования отмечают длительный цикл принятия решений, сокращение корпоративных бюджетов и растущий интерес к прикладным ИИ-навыкам. Например, выручка платформ взрослого ДПО показала умеренный рост: на 1,8%, до 11 млрд рублей. Выручка программ высшего и среднего профессионального образования (ВО и СПО) выросла на 4,4%, до 8,6 млрд рублей.
«Общий рост не отражает состояние всего edtech: динамика сегментов заметно различается. Детское образование продолжает расти, и главный герой этого квартала — сегмент “домашняя школа”, который никогда еще не рос такими темпами. Как мы и прогнозировали ранее, ДПО держится за счет двух драйверов — формального образования и ИИ-навыков. При этом онлайн-магистратуры традиционно влияют на показатели 3 квартала. Однако по итогам года мы сохраняем наш прогноз: не более 15% роста к 2025 году»
Лидеры рейтинга и изменения в расстановке сил
| Место | Компания | III кв. 2026, млн руб. | Год к году |
|---|---|---|---|
| 1 | Синергия** | 7 177,0 | 3,7% |
| 2 | Skyeng* | 3 120,0 | 17,5% |
| 3 | Яндекс.Практикум* | 2 550,0 | 2,0% |
| 4 | Фоксфорд + Алгоритмика*** | 2 421,7 | 28,0% |
| 5 | Учи.ру* | 2 300,0 | 27,8% |
| 6 | Умскул* | 1 900,0 | 18,8% |
| 7 | Skillbox Holding* | 1 850,0 | 2,8% |
| 8 | Getcourse* | 1 590,0 | -3,6% |
| 9 | Компьютерная академия Top | 1 340,0 | 6,1% |
| 10 | 100балльный репетитор | 1 069,2 | 84,3% |
* По оценке Smart Ranking.
** Данные приведены по онлайн-программам группы.
*** «Фоксфорд» и «Алгоритмика»: приведены суммарные показатели, компании развивают ряд образовательных направлений и объединяют технологические решения в рамках группы.
Десять крупнейших компаний аккумулируют 58% выручки топ-100. «Синергия» сохраняет первое место с выручкой 7,2 млрд рублей (+3,7%). Skyeng занимает второе место с 3,1 млрд рублей (+17,5%), «Яндекс Практикум» — третье с 2,55 млрд рублей (+2%).
Выше рынка растут детские проекты, специализирующиеся на подготовке к экзаменам и хоумскулинге: «100балльный репетитор» (+84,3%), «Школково» (+43,2%), «ЕГЭland» (+66,7%) и «Школа БИТ» (+41,2%).
Skillbox Holding занимает седьмое место в рейтинге с выручкой 1,85 млрд рублей (+2,8%). Спрос на дополнительное образование для взрослых падает, но лидерам сегмента дает поддержку интерес к курсам по нейросетям. На третий квартал также приходится набор в онлайн-магистратуры Skillbox и «Яндекс Практикума». Высокие результаты по этим программам объясняются растущим спросом на формальное высшее образование.
Динамика сегментов
| Сегмент | III кв. 2026, млн руб. | Доля топ-100 | Год к году |
|---|---|---|---|
| Детское образование | 15 590,1 | 35,9% | 31,3% |
| в т.ч. подготовка к экзаменам | 7 124,9 | 16,4% | 35,2% |
| в т.ч. хоумскулинг | 3 036,4 | 7,0% | 37,3% |
| в т.ч. детское ДО | 5 203,8 | 12,0% | 21,8% |
| ВО и СПО | 8 588,2 | 19,8% | 4,4% |
| ДПО для взрослых | 10 969,5 | 25,2% | 1,8% |
| Разработчики и платформы | 4 455,0 | 10,2% | -0,5% |
| Иностранные языки | 1 841,3 | 4,2% | 11,4% |
* Доли основных сегментов приведены без категории «Другое». Подготовка к экзаменам, хоумскулинг и детское ДО входят в детское образование.
В III квартале выручка детского образования выросла на 31,5%, до 15,6 млрд рублей. Драйверами стали домашнее обучение (+37,3%) и подготовка к экзаменам (+35,2%). Детское ДО росло медленнее — на 21,8%.
«Мы видим рост интереса к онлайн-формату со стороны семей, которые рассматривают его не как «временное решение», а как осознанную альтернативу традиционной школе. Фиксируем устойчивый рост спроса на 9–11 классы. Это связано с несколькими причинами: ужесточением правил приема в 10 класс, ростом популярности СПО и запросом семей на гибкие образовательные траектории»
«Один из основных факторов динамики выручки в III квартале — устойчивое положение Домашней школы в своем сегменте за счет качества, репутации и хорошо выстроенной эффективной дистрибуции. Следующий важный фактор — развитие B2G-продуктов Алгоритмики в ответ на запрос регионов на обучение школьников ИИ и кибербезопасности, а также повышение квалификации педагогов в области применения ИИ»
Взрослое дополнительное профессиональное образование растет заметно медленнее детского: выручка сегмента увеличилась на 1,8%, до 11 млрд рублей. С учетом инфляции рост сегмента номинальный, что отражается на всем edtech, ведь на взрослое ДПО приходится 25,2% выручки топ-100.
«Выбор обучения стал более рациональным: люди дольше сравнивают варианты и ожидают понятной связи программы с профессиональной задачей или сменой карьеры. Вырос запрос на прикладные ИИ-навыки — не только на знакомство с инструментами, но и на их использование в конкретной профессии»
При этом динамика отдельных участников существенно различается. Значительный рост показывает платформа подписки на образовательные курсы «TutorPlace», чья выручка выросла на 95% и достигла 768 млн рублей за III квартал 2026 года.
«Нам помогает общая смена потребительского поведения: на фоне снижения интереса к дорогостоящим разовым программам пользователи охотнее выбирают доступное обучение без крупных финансовых обязательств»
«На динамику выручки повлияли три основных фактора: отключение части маркетинговых каналов, изменения в законодательстве, затрагивающие направление нутрициологии, и снижение спроса на ДПО»
Выручка программ высшего и среднего профессионального образования (ВО и СПО) выросла на 4,4%, до 8,6 млрд рублей. Участники рынка отмечают интерес к магистратуре и второму высшему. Онлайн-формат позволяет частным вузам набирать студентов по всей стране.
Курсы и платформы по изучению иностранных языков показали общую выручку в III квартале 1,84 млрд рублей (+11,4% год к году). Игроки рынка отмечают высокую стоимость привлечения клиентов и сильную перенасыщенность рынка курсов иностранных языков.
«Мультиязычность дает нам рост даже там, где рынок английского уплотняется»
Выручка сегмента «Разработчики и платформы» за III квартал составила 4,45 млрд рублей, снизившись на 0,5% год к году. Участники отмечают давление на спрос на корпоративное обучение и изменение потребностей заказчиков на фоне распространения ИИ-инструментов. Кроме того, компании отмечают сокращение корпоративных бюджетов: заказчики уменьшают расходы на обучение сотрудников или переносят проекты на следующий год.
«Новых клиентов сейчас, откровенно говоря, не много, при этом нам удалось наращивать выручку на текущей базе. Конверсии хуже, сроки дольше. Ряд компаний снижает запрос к обучению. Сокращение спроса — это ключевое»
«Главный барьер — длинный цикл принятия решений и ограниченные бюджеты заказчиков: проекты обсуждаются месяцами и переносятся с года на год»
Тренды edtech
Формальное обучение уходит в онлайн
Спрос на программы, которые помогают получить аттестат или диплом, остается заметной тенденцией. В III квартале хоумскулинг вырос на 37,3%, подготовка к экзаменам — на 35,2%. ВО и СПО прибавили 4,4%.
В этом учебном году государственные школы ввели жесткие параметры отбора в 10-й класс, в колледжах не всегда хватает мест всем желающим. Семьи выбирают онлайн-школу как полноценную альтернативу обычной, особенно в 9–11 классах, когда важно получить аттестат. Онлайн-школы оказались в точке этого спроса.
«Растет интерес к старшей школе. 9–11 классы — самый быстрорастущий сегмент. Семьи ищут не просто «уроки онлайн», а полноценную подготовку к ОГЭ, ЕГЭ и поступлению»
Взрослое обучение смещается от коротких курсов к длинным программам — магистратуре и второму высшему. Дополнительный спрос на онлайн-программы ВО создает ожидание перехода на новую систему высшего образования, в том числе ограничение на профиль магистратуры. Вслед за аудиторией идут и игроки edtech: появляются онлайн-колледжи, лидеры ДПО открывают магистратуры с ведущими вузами и расширяют линейки онлайн-программ по этому направлению.
Прикладные ИИ-навыки поддерживают взрослое обучение
Одним из драйверов взрослого обучения остаются программы по ИИ. Продукты по нейросетям перестали быть только модной темой, теперь клиенты приходят в поисках точечных рабочих инструментов, которые помогут им в каждодневной работе. Многие профессиональные программы перерабатываются в связи с необходимостью изучать ИИ-навыки.
«Для нас важны стабильный спрос на ключевые программы, развитие коротких прикладных форматов для работающих специалистов и рост интереса к ИИ-навыкам. Доля ИИ-курсов в потоке новых студентов утроилась год к году, а работа с ИИ уже есть в 100% программ смены профессии»
«Одним из ключевых драйверов остаются программы по нейросетям. В сентябре направление выросло на 29% по сравнению с августом. При этом характер спроса внутри категории меняется. Аудитория лучше ориентируется в технологиях и приходит с конкретными запросами: освоить определенный инструмент, решить рабочую задачу, встроить нейросети в свою практику. Поэтому дальнейший рост направления во многом зависит от скорости обновления продуктовой линейки»
«Сейчас курсы по нейросетям — отдельная ниша и один из немногих драйверов рынка. В 2027-м умение работать с ИИ будут ожидать от любого офисного специалиста, как когда-то умение работать в Excel. Поэтому выиграют не те, кто продает «курс про нейросети вообще», а те, кто учит применять ИИ в конкретной роли: юриста, бухгалтера, HR-специалиста, маркетолога, руководителя»
Снижение внутренних издержек с помощью ИИ-технологий
Игроки edtech направляют усилия на оптимизацию внутренних процессов, в том числе с использованием ИИ-технологий и ИИ-агентов.
Лидеры рынка тоже используют ИИ для оптимизации своих процессов.
«В третьем квартале мы расширили использование вайб-кодинга в маркетинге: команда создает интерактивные форматы, в которых пользователь может попробовать себя в профессии и познакомиться с практическими задачами. Также используем ИИ для частичной автоматизации управления рекламными кампаниями, подготовки сегментированных CRM-рассылок и проверки кода. Для нас развитие AI-first-подхода связано прежде всего с применением технологий в конкретных процессах и повышением эффективности команд»
Компании, которые чувствуют сильное давление рынка, перестраиваются для более эффективной работы.
«В третьем квартале и в целом в этом году мы серьезно перестроили работу отдела разработки и начали активно использовать инструменты искусственного интеллекта в процессе разработки. Это примерно вдвое оптимизировало численность команды разработки, одновременно существенно увеличив скорость и пропускную способность отдела»
«В условиях замедления рынка выигрывает тот, кто быстрее и дешевле производит продукт. ИИ встраивается в пользовательский опыт, работу преподавателей, маркетинг и аналитику. Например, у нас подготовка к урокам сократилась в два с половиной раза, новый курс выходит в среднем за две недели, а команда тестирует около 10 гипотез одномоментно за 5 рабочих дней»
Ограничения и вызовы edtech
Рынок растет, но неравномерно
Выручка топ-100 edtech-компаний выросла в III квартале 2026 года на 11,6%. При этом динамика существенно различается: хоумскулинг прибавил 37,3%, подготовка к экзаменам — 35,2%, ВО и СПО — 4,4%, взрослое ДПО — 1,8%, а разработчики и платформы сократили выручку на 0,5%. Участники рынка отмечают, что неравномерность развития сохранится.
«Рост сохраняется, но распределяется очень неравномерно: лучше себя чувствуют детское образование, подготовка к экзаменам и формальные образовательные траектории, тогда как ряд взрослых и платформенных сегментов испытывают значительное давление. Впрочем, мы неоднократно подчеркивали, что в кризисные времена именно детское образование страдает меньше прочего»
«До конца года сегмент дополнительного профессионального образования для взрослых останется под давлением. По нашей оценке, снижение по итогам 2026 года может составить до 15% относительно прошлого года»
Рынок держится на повторных продажах
Привлечение клиентов стало сложным и дорогим, об этом говорят все участники рынка. Компании все больше фокусируются на работе с имеющейся базой клиентов. Удержание аудитории и повторные покупки становятся важной опорой роста.
«Наша база активно покупает дополнительные продукты. Исследования подтвердили нашу гипотезу, что это снижает когнитивную нагрузку: семье проще решать новые образовательные задачи внутри уже знакомой и понятной среды. Для нас это еще один аргумент в пользу развития экосистемы»
Участники рейтинга отмечают удорожание привлечения и более длительный выбор образовательных продуктов.
«Поведение клиентов стало заметно более «взрослым» и осознанным. Если два года назад решение часто принималось импульсивно — под влиянием рекламы или скидки, — то сегодня мы видим глубокий исследовательский цикл. Родители изучают рынок за 2–3 месяца до покупки, сравнивают 3–5 школ, задают конкретные вопросы об аттестации, документах, нагрузке, составе преподавателей»
Ученики более тщательно и долго изучают рыночные предложения, используют рассрочку для оплаты годовых курсов.
«Клиенты стали более внимательно оценивать стоимость обучения и его практическую пользу. Мы видим рост спроса на внутренние рассрочки: покупателям комфортнее распределять расходы во времени. Это снижает размер первоначального платежа и растягивает поступление средств. Также увеличился срок принятия решения, особенно по длительным программам»
«Все больше семей выбирают нашу внутреннюю рассрочку вместо оплаты обучения сразу за год. Для нас это в определенной степени был тест на лояльность»
Перспективы 2026–2027
Участники рынка сдержанно смотрят на результаты IV квартала 2026 года. Рынок становится более зрелым, а динамика отдельных направлений остается неоднородной. Главным фактором успеха компании будет не только масштаб, но и прибыльность, удержание аудитории и способность расти в условиях сложного привлечения новых клиентов.
«Рынок EdTech стал более зрелым и конкурентным. Устойчивое преимущество получают компании, способные удерживать аудиторию и сопровождать ее на протяжении длительного времени. Мы развиваем бесшовную систему непрерывного образования: от дошкольного до высшего и дополнительного профессионального. Она основана на преемственности программ, единой образовательной среде и возможности последовательно выстраивать траекторию обучения»
«Для отрасли в целом, на наш взгляд, 2026 год усилит значение качества бизнес-модели»
«На наш взгляд, тенденции 2026 года будут влиять на рынок и в 2027 году»
В целом по edtech можно ожидать умеренный рост низкими двузначными темпами и дальнейшей консолидации вокруг игроков с сильным брендом, собственной аудиторией и устойчивой юнит-экономикой. На рынке будут лучше чувствовать себя те компании, кто встроит ИИ в методику и продукт, а не просто в интерфейс. Конкуренция сместится от борьбы за трафик к борьбе за долгосрочное доверие клиента.
Полное исследование рынка edtech за III квартал 2026 года доступно по подписке Smart Ranking Data.