В 2026 году мировой edtech, как и российский, смещается от «роста ради роста» к более умеренной модели развития. Рынок концентрируется вокруг самых востребованных ниш — корпоративного обучения и ИИ-апскиллинга. Заметнее становится консолидация и поиск новых форматов — на стыке образования и умных девайсов.
Корпоративное обучение — главный устойчивый драйвер edtech
Обучение персонала в 2025 году стало одним из самых быстрорастущих направлений мирового edtech. У этого тренда сразу несколько драйверов.
Первый — быстрое изменение структуры навыков. По данным World Economic Forum, к 2030 году 39% текущих навыков работников изменятся или устареют. При этом 63% работодателей называют пробелы в навыках главным барьером для трансформации бизнеса, а 85% собираются делать ставку на апскиллинг персонала. Большой вклад в тренд вносит и развитие ИИ-инструментов: нейросети быстро развиваются, поэтому работодатели заинтересованы в постоянном переобучении команд под меняющиеся технологии.
Второй драйвер — обучение превращается в инструмент удержания и адаптации персонала. По данным LinkedIn Workplace Learning Report, HR-руководители называют возможность обучения главной стратегией удержания.
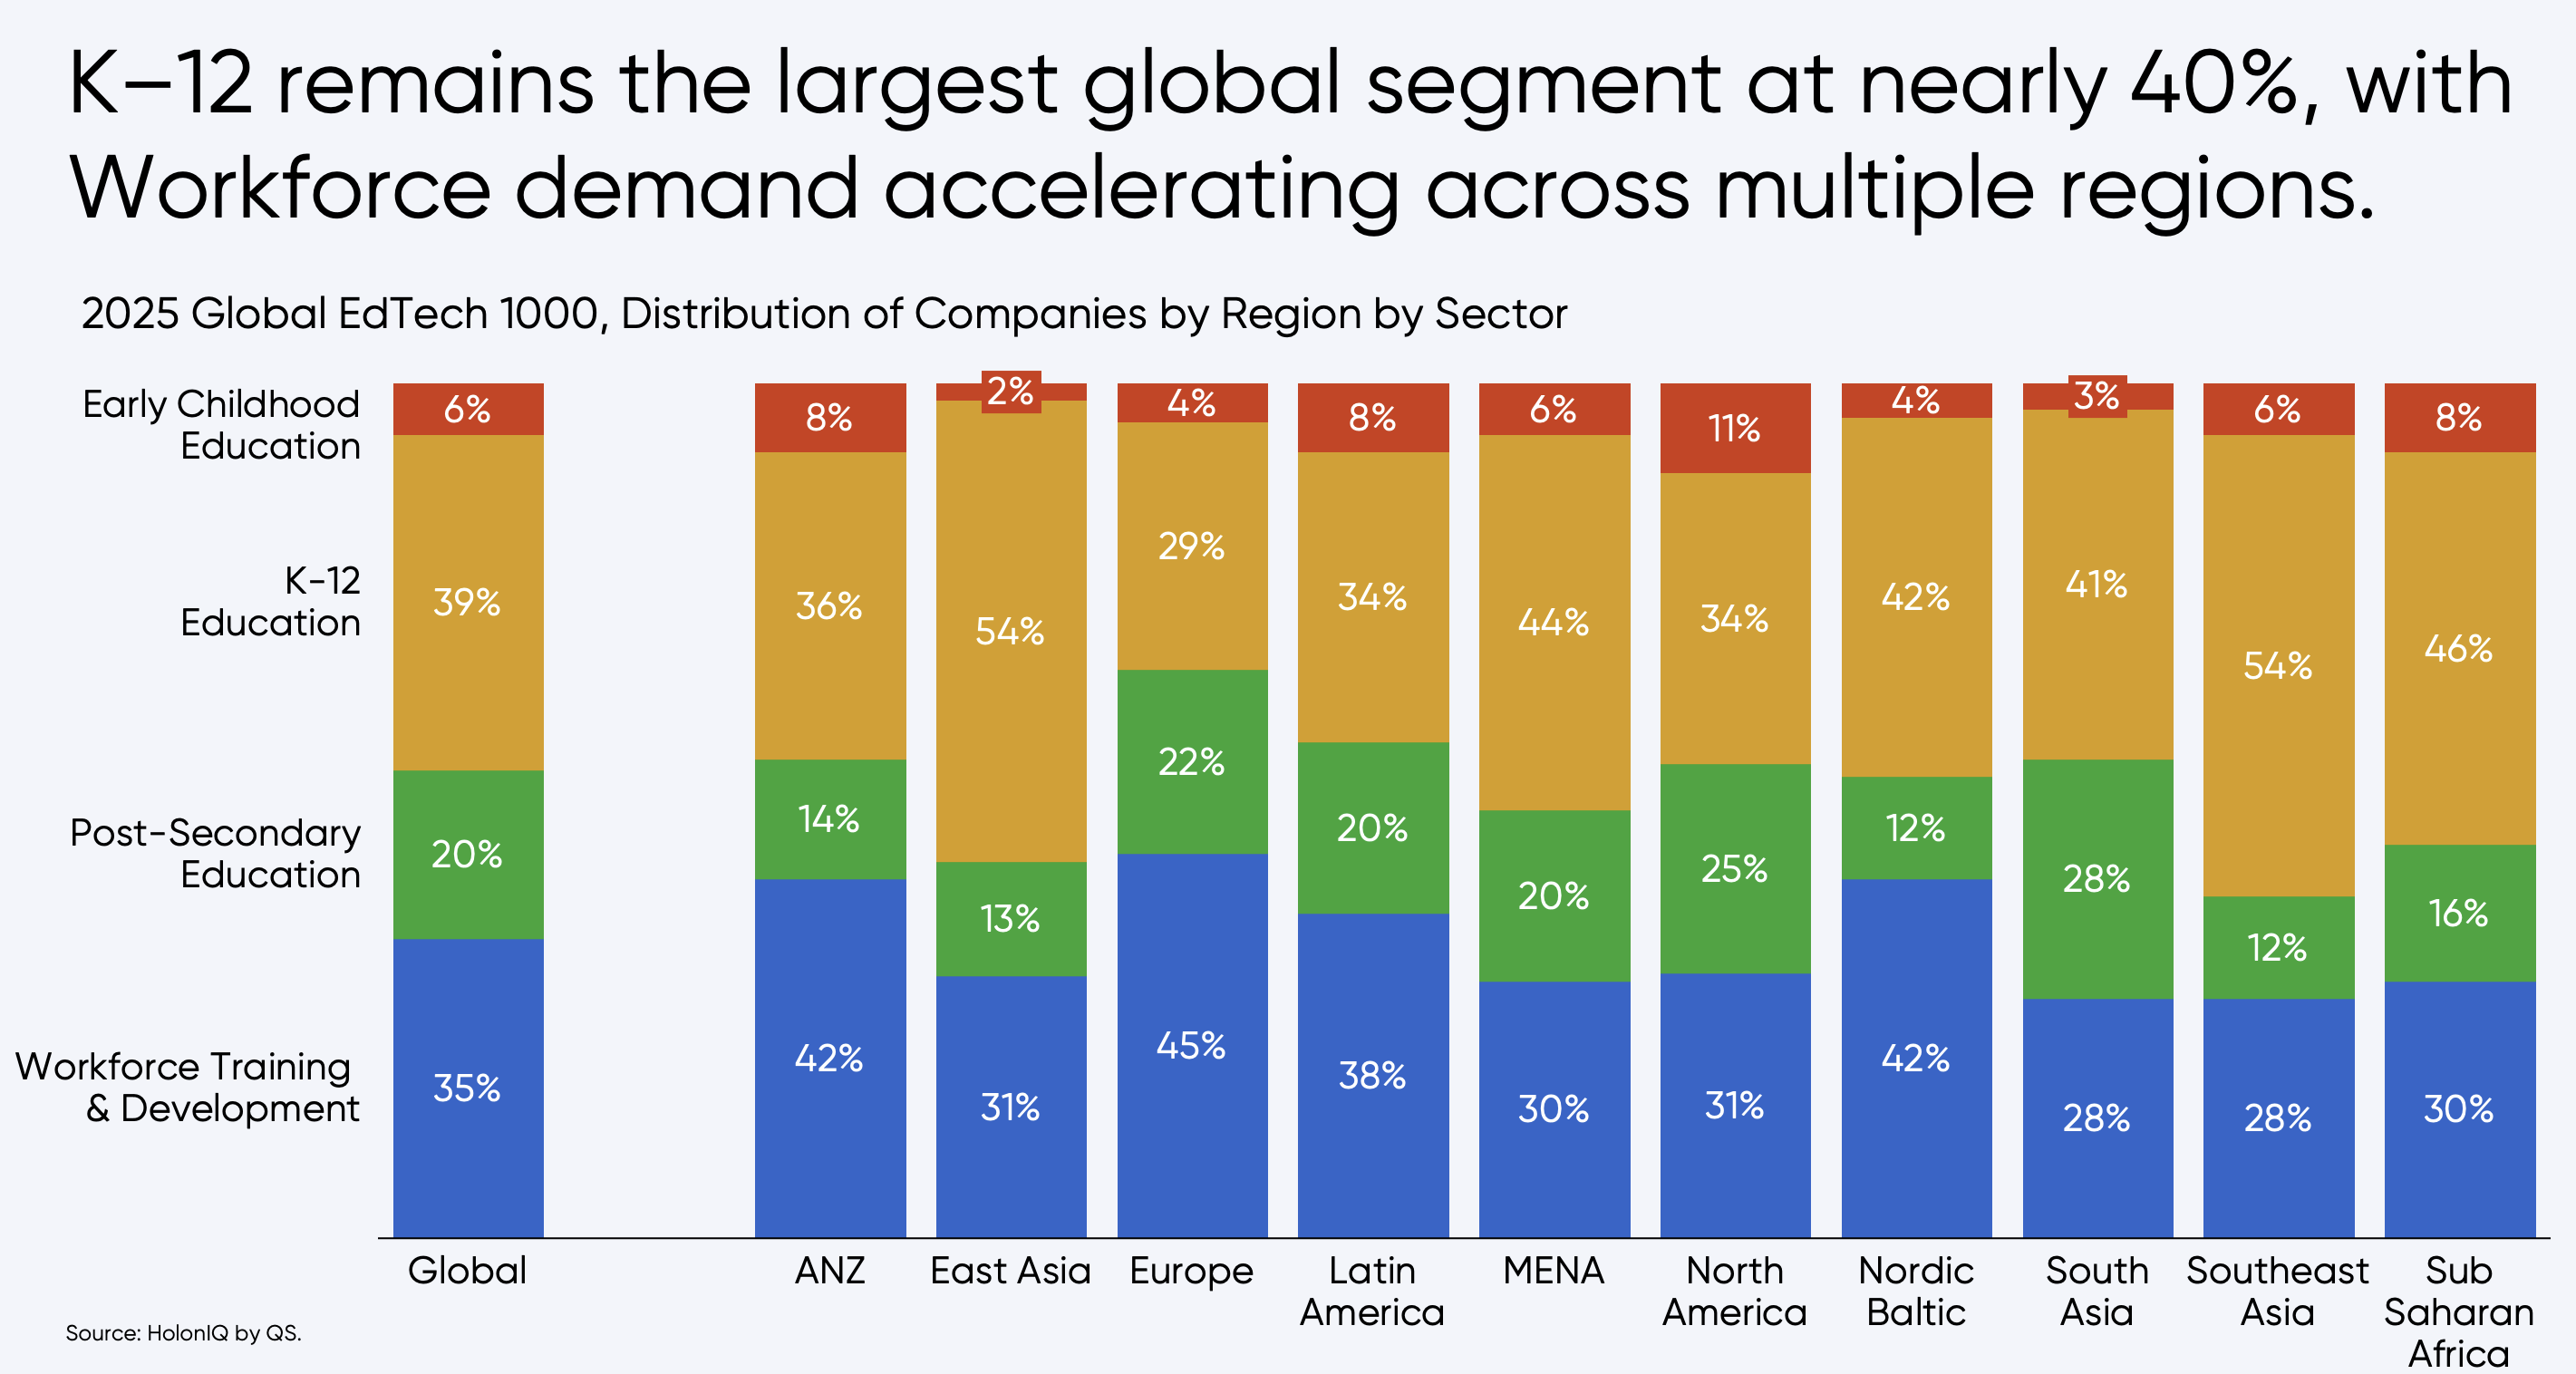
Как следствие, меняется сама структура предложения на edtech-рынке. По данным HolonIQ Global EdTech 1000, направление корпоративного обучения уже составляет более трети выборки перспективных edtech-стартапов. Аналитики связывают это с глобальным сдвигом в сторону востребованного на рынке труда обучения с коротким циклом.
Holon IQ
Спрос на обучение сотрудников отражается в стратегиях крупнейших игроков: например, Udemy запустила AI Fluency Packages — пакеты курсов для развития AI-навыков сотрудников и ускорения AI-трансформации компаний.
Итак, edtech-рынок перестраивается под запрос работодателей, которым вместо длинных курсов нужны инструменты, закрывающие пробелы в навыках персонала, ускоряющие внедрение ИИ и помогающие удерживать сотрудников.
Волна консолидации
Еще один заметный тренд — укрупнение рынка. По оценке HolonIQ, в 2025 году в образовании прошло около 360 M&A-сделок против 300 годом ранее. Основная цель слияний — покупка технологий, команд и нишевых активов, которые можно оперативно встроить в существующую платформу. Причем зачастую такие сделки направлены на развитие ИИ-инструментов или ИИ-курсов.
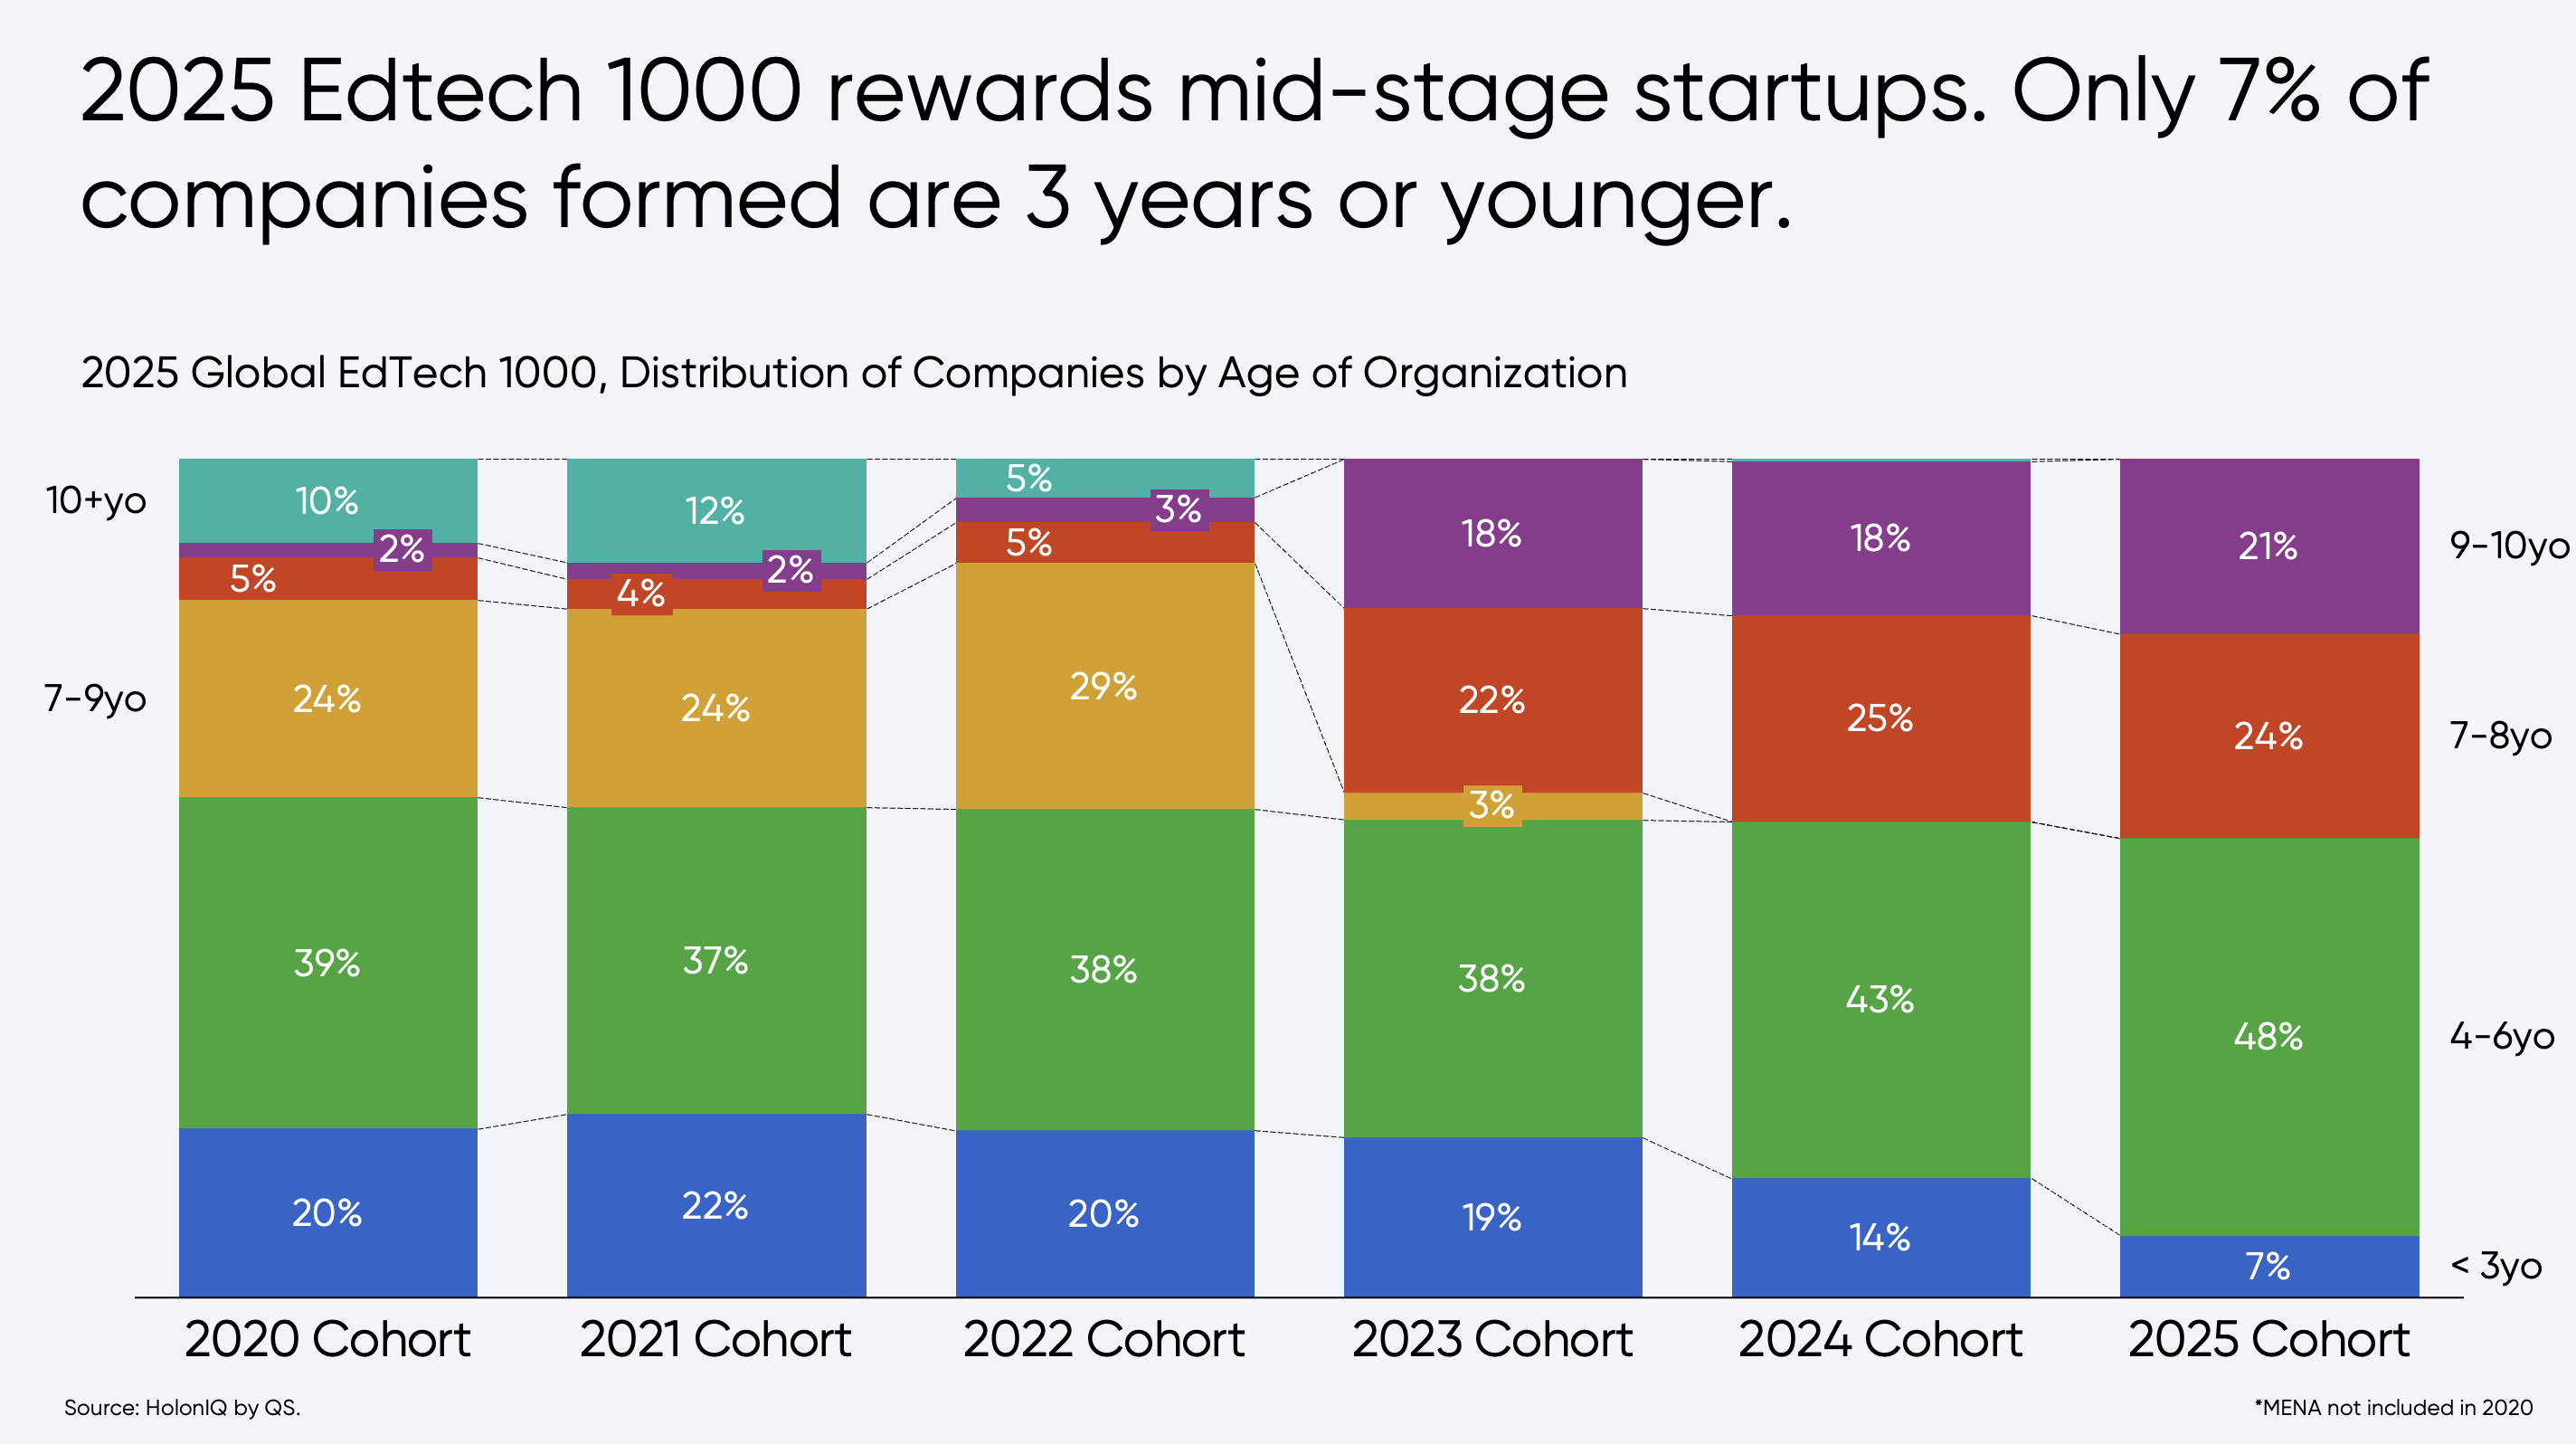
О консолидации также сигнализирует снижение числа стартапов: доля небольших компаний младше трех лет в Global Edtech 1000 снизилась до 7% в 2025 году (против 14% годом ранее). Молодым игрокам становится все сложнее конкурировать с крупными платформами, которые к тому же готовы активно поглощать перспективные активы.
Holon IQ
Этот тренд подтверждает и одно из ключевых событий 2025 года — сделка по объединению Coursera и Udemy. Объединенная компания оценивается в $2,5 млрд и позиционируется как платформа для масштабного обучения навыкам в эпоху ИИ. Reuters пишет, что новая структура делает ставку прежде всего на корпоративный сегмент и ИИ-апскиллинг.
Регулирование ИИ
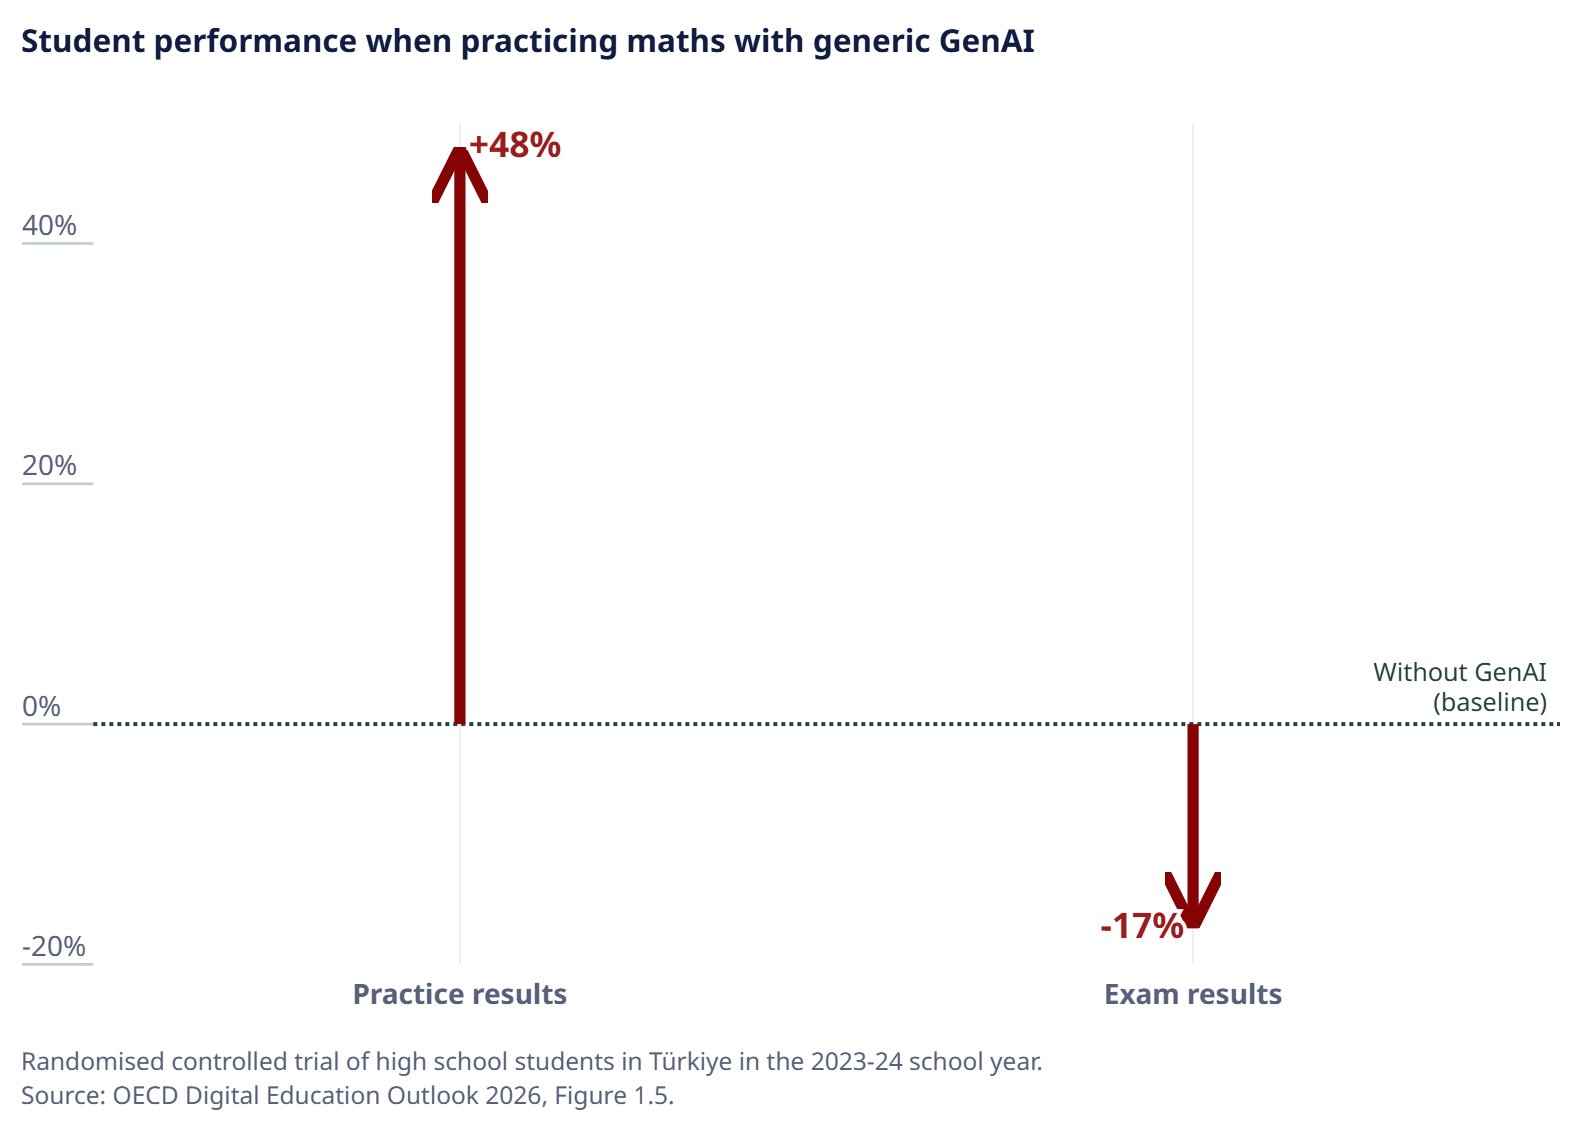
ИИ широко используется в обучении по всему миру. Помимо преимуществ, он несет и риски. Например, Организация экономического сотрудничества и развития подчеркивает: генеративный ИИ может поддерживать обучение только при наличии ясных педагогических принципов, а без них он способен повышать «производительность», но не нести образовательного эффекта.
 OECD
На этом фоне отдельные страны уже формируют свои правила. Канадский регуляторный блок опубликовал резолюцию, задающую ориентиры для edtech-решений, работающих с детьми и подростками. Документ фокусируется на приватности, оценке рисков и прозрачности обработки данных. США также вводят требования к наличию ИИ-политик в школах. Собственная методика по использованию ИИ появилась и в Ирландии.
Таким образом, в 2026 году важным фактором конкуренции для edtech-компаний станет не только наличие ИИ-функций, но и способность безопасно и прозрачно встраивать их в образовательный процесс.
Спрос на ИИ-устройства в Азии
В Азиатском регионе набирает обороты тренд на использование умных устройств в образовании: специальные планшеты, ручки и учебники с ИИ встраивают в образовательный процесс в Корее, Японии. Больше всего в этой нише преуспели материковый Китай и Гонконг.
После того как в 2021 году в Китае ввели ограничения на коммерческое репетиторство по школьным предметам, многие компании переориентировались и ушли в инфраструктуру и разработку девайсов. Сейчас часть из них растет именно за счет этой ниши — так, компания TAL отчиталась о росте выручки на 27% в III квартале 2025 года и связала рост в том числе с запуском новых девайсов.
К таким специализированным решениям относятся, например, умные планшеты со встроенным контентом, диагностикой пробелов в знаниях, персонализированной практикой и ИИ-помощником. У TAL устройство Xueersi Learning Practice Device совмещает функции инструмента для практики и обучения, а отдельной кнопкой вызывает ИИ-ассистента. У другого крупного игрока, Youdao, есть электронные ручки, помогающие, в частности, с переводом текстов.
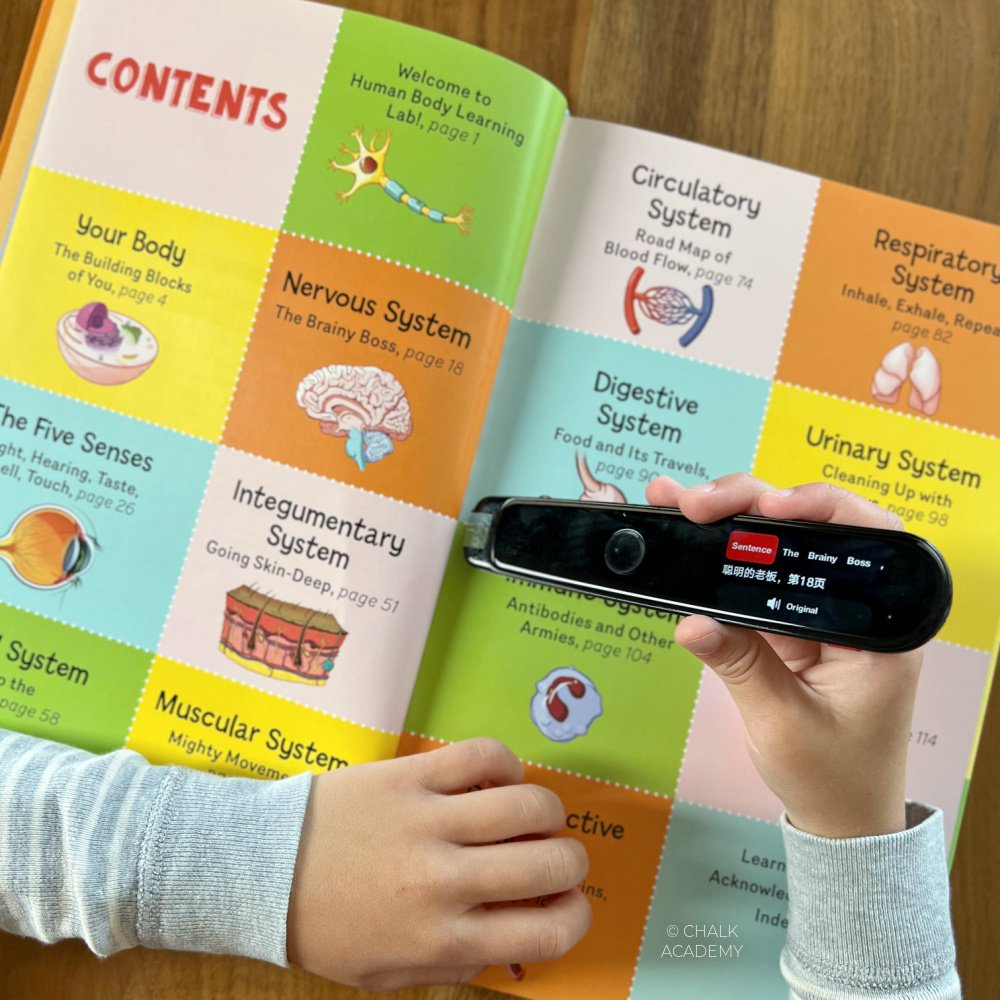 Youdao Smart pen
Спрос на такие устройства подталкивает и государственная политика. В Пекине с осени 2025 года все школы должны проводить не менее восьми часов ИИ-обучения в год, причем официальный план прямо разрешает использовать ИИ-ассистентов, персонализированное адаптивное обучение и ИИ-анализ учебных результатов. В Гонконге в декабре 2025 года запустили программу, по которой государственные школы могут получить выплаты на покупку, подписку или лизинг ИИ-устройств.
Пока этот тренд выглядит скорее региональным, но он показывает возможную следующую фазу развития мирового edtech: ИИ будет выходить за пределы LMS и встраиваться в образовательные устройства и инфраструктуру.
Больше о трендах мирового рынка читайте в отчете Smart Ranking по итогам 2025 года.