
Ежеквартальный показатель Smart Ranking: динамика выручки онлайн-образования в России, оценка объема рынка и рост год к году.
Столбцы показывают вклад трех составляющих индекса: обучение взрослых, обучение детей и прочие направления. Их сумма и есть значение индекса за квартал.
База отсчета — 1 квартал 2020 года, принятый за 100 пунктов. Годовые записи в график не входят.
Значение первого квартала 2020 года принято за 100 пунктов. Все последующие периоды сравниваются с этой базой, поэтому индекс показывает накопленный рост рынка.
Индекс складывается из трех частей — обучение взрослых, обучение детей и прочие направления. Каждая считается отдельно, итоговое значение — их сумма.
Вместе с индексом за каждый период публикуются оценка объема рынка в рублях и динамика год к году — рост или падение к тому же периоду прошлого года.
Агентство Smart Ranking обновило Рейтинг крупнейших компаний на edtech-рынке России по итогам III квартала 2025 года. Динамика по сравнению со II кварталом ускорилась, однако преимущественно за счет сегмента формального образования (ВО и СПО).
По итогам III квартала 2025 года суммарная выручка ТОП-100 крупнейших edtech-компаний России составила почти 42 млрд рублей, годовой прирост составил 12,2%. Этот показатель незначительно превышает результаты предыдущего квартала (+10%) и отстает от «оптимистичного» I квартала, когда наблюдался небольшой всплеск потребительских настроений. Текущие результаты уже не позволяют надеяться на устойчивый рост, главной задачей участников рынка становится сохранение позиций и занятие доли мелких игроков и репетиторов.
Дарья Рыжкова, основатель Smart Ranking:
«Итоги третьего квартала свидетельствуют о продолжающейся стагнации на рынке. Осень принесла незначительный рост в 12%, который во многом обеспечен программами высшего образования (например, группа Skyeng впервые представлена вместе с выручкой по этому направлению). Это мы и прогнозировали год назад, однако пока результаты сложно назвать впечатляющими. В ДПО лидеры говорят о повышении спроса на ИИ-профессии. Кроме того, относительно стабильным сегментом остается подготовка к экзаменам».
Лидером рынка остается «Синергия», однако за счет традиционного скачка в сегменте высшего образования в III квартале ее отрыв от остальных игроков существенно увеличился. Университет продолжает использовать мультиформатную модель, активно монетизируя академические продукты. По темпам роста «Синергия» опережает рынок более чем в три раза.
Skillbox Holding отметил рост набора студентов программ СПО, прикладных форматов обучения, совмещенных с работой, а также повышение спроса на курсы по нейросетям и увеличение выручки в странах СНГ. Skyeng сообщил об инвестициях в офлайн-направления в сегменте высшего образования, оптимизации нерентабельных проектов и запуске новых языковых программ.
В целом, лидеры растут неравномерно: основная часть прироста сосредоточена у трех–четырех крупнейших игроков, тогда как остальные демонстрируют стабилизацию. Драйверами роста остаются направления, связанные с ИИ (Skillbox, «Яндекс Практикум»), тогда как школьный сегмент, несмотря на сохраняющийся объем, постепенно теряет темпы. Платформенные решения, такие как GetCourse, вошли в фазу зрелости, а общий рынок продолжает консолидироваться.
Динамика сегмента детского образования замедлилась с 16% во II квартале до 9,4%. Он остается крупнейшим, но уже явно подходит к насыщению, темпы роста аудитории уже не такие, как в прошлом году. Родители ищут более доступные продукты, компании ограничивают инвестиции.
Сегмент ДПО показал снижение темпов с 10% до 6,3%, что отражает потребительскую осторожность. Без драйверов ускорения направление постепенно ослабевает.
Сегмент «Разработчики и платформы» замедлился с 3% до 2%. Это указывает на устойчивую стагнацию: компании удерживают выручку, но не наращивают инвестиции в новые решения.
Рустам Айнетдинов, CEO группы Skyeng (бренды Skyeng, Skysmart, Skypro):
«В третьем квартале мы продолжили инвестировать в развитие офлайн-направления. После присоединения вузов МАБиУ и МИБиУ мы интегрировали собственные цифровые технологии и запустили маркетинговые кампании для привлечения студентов.
К началу нового учебного сезона провели анализ экономики продуктов и отказались от направлений, которые не оправдывают себя в долгосрочной модели, — например, от группового дошкольного онлайн-обучения.
В структуре спроса наблюдаем закономерный рост интереса к детскому обучению в Skysmart и повышенный интерес к изучению новых языков в Skyeng, запущенных в начале 2025 года. Эти направления показали наилучшую динамику в третьем квартале».
Андрей Сизов, генеральный директор онлайн-школы «Фоксфорд»:
«Мы продолжаем расти, однако темпы привлечения новой аудитории ниже, чем в предыдущие годы. Усиливаем инвестиции в новые направления и развитие текущих продуктов, уделяя особое внимание мотивации пользователей.
При этом сдержанно подходим к масштабированию управленческих расходов и сохраняем эффективность нашей исторически сильной системы дистрибуции».
Ольга Хасякова, генеральный директор «ИнтернетУрок»:
«Последние два года зарплаты специалистов росли быстрее, чем цены на наши продукты. Это не позволило снизить долю ФОТ в выручке, как мы планировали при расчете юнит-экономики. Мы продолжаем инвестировать в новые направления — среди них онлайн-колледж и ИИ-тренажер для написания сочинений “AI Пушкин”.
Уже второй год подряд наблюдаем рост среднего чека: помимо основной онлайн-школы клиенты все чаще приобретают дополнительные продукты. Пользователи выбирают удобство — им комфортнее закрывать все образовательные потребности на одной платформе».
Галина Киреева, коммерческий директор ООО «МЭО/БИТ»:
«Наибольшее влияние в этом году оказали макроэкономическая ситуация и изменение потребительского поведения. Родители стали внимательнее подходить к выбору образовательных услуг — предпочитают решения с гарантированным качеством и ощутимым результатом. При этом заметен сдвиг в сторону более доступных продуктов, что напрямую связано со снижением покупательской способности».
Сергей Попков, сооснователь и генеральный директор образовательного холдинга Skillbox:
«В третьем квартале 2025 года число платных пользователей платформ холдинга выросло примерно на 20% год к году и достигло 991 тыс. На фоне активного развития ИИ усилился интерес к прикладным знаниям в этой области: направление по нейросетям показало рост около 15% по сравнению с прошлым годом. Наибольшую динамику продемонстрировали направления машинного обучения (+60%) и анализа данных (+5%) относительно второго квартала. Это подтверждает, что интерес аудитории к ИИ-профессиям сохраняется на высоком уровне и становится одним из ключевых драйверов рынка ДПО».
Игорь Жаборовский, основатель и CEO образовательной платформы «Инфоурок»:
«Третий квартал оказался для нас сильнее второго — как по выручке, так и по темпам роста. В сравнении с аналогичным периодом прошлого года мы выросли более чем в два раза (+126%). Такой результат не стал неожиданностью: рост был тщательно спланирован еще в конце 2024 года. Квартал подтвердил, что мы движемся в правильном направлении: растем быстрее рынка, усиливаем лидерство и продолжаем создавать продукты, которые действительно решают задачи наших пользователей».
Данил Попов, руководителя бизнес-группы «Рескиллинг» «Яндекс Практикума»:
«Рост спроса по сравнению со вторым кварталом обусловлен прежде всего сезонностью — третий и четвертый кварталы традиционно являются пиковыми для образования: именно в этот период большинство пользователей начинают обучение. При этом сильное влияние продолжают оказывать макроэкономические факторы: высокая ключевая ставка, охлаждение рынка труда и сдержанные потребительские ожидания. Все это формирует осторожное поведение пользователей и повышает требования к ценности образовательных программ».
Анастасия Коляда, заместитель директора по маркетингу холдинга НАДПО:
«На спрос в третьем квартале повлиял комплекс факторов, но наиболее заметным стало изменение потребительского поведения на фоне макроэкономической неопределенности.
Макроэкономика. Повышение ключевой ставки и инфляционное давление привели к росту осторожности — как у частных клиентов, так и у компаний. Мы фиксируем увеличение числа запросов на рассрочку и удлинение цикла принятия решения о покупке: в среднем с 3–5 до 7–10 дней.
Потребительское поведение. Аудитория становится более рациональной: клиенты тщательнее изучают программы и требуют конкретных гарантий трудоустройства и карьерного роста.
Конкуренция. Рынок психологического образования заметно насыщен — появляется множество краткосрочных курсов от небольших игроков с агрессивной ценовой политикой. Мы удерживаем позиции за счет качества программ, лицензии и возможности получения диплома государственного образца — это по-прежнему важный аргумент для профессиональной аудитории.
Регулирование. Ужесточение контроля и требований к образовательным организациям работает в нашу пользу: клиенты все чаще выбирают проверенные школы с государственной лицензией, что укрепляет нашу репутацию надежного игрока».
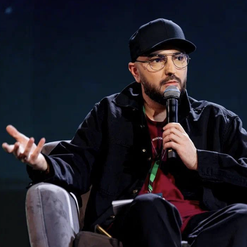
Владимир Синицын, со-генеральный директор Ultimate Education
«Третий квартал показал сезонную стабилизацию спроса: наша аудитория проявляет интерес к образовательным программам, повышается доверие к долгосрочным траекториям обучения. Наша стратегия сегодня — не массовость продуктовых запусков, а глубина решений. Мы фокусируемся на ключевых векторах: развиваем короткие форматы обучения, внедряем новые подходы и масштабируем значимые инициативы.
Значимым событием для сферы образования и креативного сектора стал запуск платформы «Креативити», на базе которой мы объединили образовательные программы школ креативной индустрии, предлагая обучение по широкому спектру направлений — от дизайна и геймдева до маркетинга и моды, на базе платформы мы также активно развиваем новые сегменты — например, среднее профессиональное образование».
Максим Василевич, директор по маркетингу GetCourse:
«Результаты третьего квартала демонстрируют умеренную положительную динамику: совокупная выручка проектов на платформе GetCourse выросла с 35,5 до 37 млрд руб., что соответствует приросту около 4% по сравнению со вторым кварталом.
Мы отмечаем растущий интерес к клубным моделям и продуктам по подписке. Все больше клиентов выбирают форматы, которые позволяют объединяться по интересам, строить профессиональные и личные связи, регулярно обмениваться опытом. Для образовательных предпринимателей это обеспечивает стабильный денежный поток и предсказуемую финансовую модель. Однако эффективность такой модели наиболее высока у школ с уже сформированной клиентской базой.
Для начинающих проектов сохраняют актуальность доступные продукты — практикумы и короткие мастер-классы, позволяющие быстро решать конкретные задачи. При этом остается спрос на длительные, комплексные программы, особенно если они связаны с получением новой профессии или глубоким развитием компетенций».
Артур Захарян, директор по стратегии Websoft:
«В третьем квартале мы оптимизировали расходы на традиционную рекламу и массовый маркетинг, сосредоточившись на более точечных и эффективных инструментах. Сократили участие в неприоритетных мероприятиях и выставках.
Одновременно нарастили инвестиции в продуктовую разработку — прежде всего в направлении платформенных ИИ-решений, где планируем сохранить технологическое лидерство. Увеличили вложения в развитие партнерской программы и обучение партнеров, что уже показывает положительный эффект на качество внедрений и удовлетворенность клиентов».
Леонид Бутаков, коммерческий директор «Эквио»
«На спрос влияет совокупность факторов, но ключевым остается макроэкономика, которая напрямую определяет потребительское поведение. Мы живем в условиях высокой неопределенности, и бюджеты на HR-проекты традиционно считаются второстепенными: многие руководители по-прежнему недооценивают стратегическую роль HR-функции для бизнеса.
По сути, у нас есть короткое окно возможностей — периоды, когда внешние факторы ослабляют давление на компании, и они размораживают бюджеты на обучение и развитие персонала. Третий квартал как раз стал таким периодом: на рынке появился осторожный оптимизм, что позволило зафиксировать небольшой, но заметный рост продаж».
Сергей Попков, сооснователь и генеральный директор образовательного холдинга Skillbox
«В третьем квартале направление среднего профессионального образования продолжает стабильно расти — Цифровой колледж Skillbox показывает устойчивый интерес со стороны абитуриентов, вторая приемная кампания продолжается. Формат расширяется в регионах: 91% студентов обучаются за пределами Москвы и Петербурга, тогда как год назад этот показатель составлял 81%. Чаще всего студенты приходят из Краснодарского края, Свердловской и Нижегородской областей, Красноярского края, Ростовской области и Ханты-Мансийского автономного округа — это подтверждает растущий интерес к онлайн-образованию в регионах и востребованность среднего профобразования».
Нажмите на период, чтобы открыть аналитику редакции за него.
| Период | Индекс | Объем рынка, млн ₽ | Динамика за год |
|---|---|---|---|
| 3 квартал 2026 года актуальный | 717 | 43 472 | 11,6 % |
| 1 квартал 2026 года | 645 | 39 100 | 10,0 % |
| 4 квартал 2025 года | 717 | 43 586 | 9,0 % |
| 3 квартал 2025 года | 689 | 41 953 | 12,0 % |
| 2 квартал 2025 года | 564 | 34 178 | 10,0 % |
| 1 квартал 2025 года | 617 | 37 566 | 16,0 % |
| 2025 год | 390 | 154 000 | 12,0 % |
| 4 квартал 2024 года | 663 | 40 892 | 12,0 % |
| 3 квартал 2024 года | 630 | 38 243 | 19,6 % |
| 2 квартал 2024 года | 528 | 32 041 | 22,46 % |
| 1 квартал 2024 года | 545 | 33 000 | 22,5 % |
| 2024 год | — | 145 | 19,0 % |
| 4 квартал 2023 года | 577 | 35 000 | 24,97 % |
| 3 квартал 2023 года | 520 | 31 975 | 38,5 % |
| 2 квартал 2023 года | 431 | 26 165 | 16,44 % |
| 1 квартал 2023 года | 435 | 27 000 | 21,53 % |
| 4 квартал 2022 года | 473 | 29 934 | -7,74 % |
| 3 квартал 2022 года | 366 | 23 198 | -9,63 % |
| 2 квартал 2022 года | 360 | 22 767 | 0,53 % |
| 1 квартал 2022 года | 402 | 25 464 | 32,16 % |
| 4 квартал 2021 года | 513 | 32 447 | 88,37 % |
| 3 квартал 2021 года | 405 | 25 670 | 148,52 % |
| 2 квартал 2021 года | 358 | 22 646 | 177,32 % |
| 1 квартал 2021 года | 402 | 19 267 | 94,23 % |
| 4 квартал 2020 года | 272 | 17 225 | 52,4 % |
| 3 квартал 2020 года | 163 | 10 329 | 164,6 % |
| 2 квартал 2020 года | 129 | 8 166 | 120,0 % |
| 1 квартал 2020 года | 100 | 6 331 | 100,0 % |